▼ この記事の内容
予実管理の読み方は「よじつかんり」です。予算と実績を比較し、差が生じた理由を確認して、次の行動を決めるために行います。営業では、売上の達成状況だけでなく、受注や案件の進み具合も照らし合わせて考えることが大切です。この記事では、言葉の意味、管理表の読み方、差異を調べる手順、運用で起こりやすい失敗を解説します。
予実管理の読み方は「よじつかんり」
予実管理は「よじつかんり」と読みます。「予」は予算、「実」は実績を表し、あらかじめ決めた計画と、実際に生じた結果を比べる管理方法です。「予実」だけなら「よじつ」と読み、「予実を確認する」「予実の差を見る」といった形で使われます。
営業部門であれば、期間ごとの売上予算に対して、どれだけ売上が計上されたかを確認する場面が代表的です。ただし、数字を並べて達成・未達を判定するだけでは、次に何をすればよいかは分かりません。差の理由を確かめ、対応を決めるところまで含めて考えると、日々の営業活動につなげやすくなります。
「予実」「予算」「実績」の意味を整理する
予実管理を理解する際は、最初に予算と実績の意味をそろえましょう。予算という言葉には、使える経費の上限という印象があるかもしれませんが、売上や利益について事前に立てる計画にも使います。営業の予実管理でいう売上予算は、その期間にどれだけの売上を計画しているかを表します。
実績は、決めた基準に沿って確定した結果です。売上実績なら売上として計上された金額、受注実績なら受注として確定した金額を指します。何をもって確定とするかは社内の基準によるため、同じ実績という表現でも、集計する対象を確認する必要があります。
| 用語 | 読み方 | 営業での意味 |
|---|---|---|
| 予実管理 | よじつかんり | 予算と実績を比べ、差の理由と対応を確認すること |
| 予算 | よさん | 事前に決めた売上や利益などの計画 |
| 実績 | じっせき | 決めた基準で確定した結果 |
| 予実差異 | よじつさい | 予算と実績の間に生じた差 |
| 達成率 | たっせいりつ | 予算に対して実績がどの程度に達したかを示す割合 |
| 着地見込み | ちゃくちみこみ | 対象期間が終わる時点で到達すると予測する結果 |
営業会議ではどのように使うのか
たとえば、「今月の予実を確認しましょう」と言われたら、今月の予算と実績を比較するという意味です。「予実差異の理由を教えてください」であれば、計画と実際の結果がずれた背景の説明を求められています。単に不足額を読み上げるのではなく、どの案件や商品で差が生じたかを示すと、話が具体的になります。
一方、「月末の予実はどうなりそうですか」という問いには、確定済みの実績と今後の見込みが混ざることがあります。その場合は、現時点の実績と月末までの着地見込みを分けて伝えると誤解を防ぎやすくなります。報告を受ける側も、確定した結果を聞いているのか、将来の予測を聞いているのかを明確にするとよいでしょう。
営業の予実管理は、差を見つけて次の行動を決めるために行う
予実管理の目的は、計画との差を早めに把握し、営業活動や社内の対応を判断できるようにすることです。予算を下回った事実だけでは、打つ手は決まりません。新しい商談が足りないのか、提案後に止まっているのか、受注後の売上計上が遅れているのかによって、必要な対応は異なります。
また、予算を上回っていても確認する意味があります。継続して再現できる受注が増えたのか、予定していた大型案件が前倒しになったのかでは、翌月以降の見通しが変わるためです。良い結果が出たときも、その理由と今後への影響を確かめることが予実管理の一部になります。
予算管理・進捗管理・売上予測との違い
予実管理と似た言葉には、予算管理、進捗管理、売上予測があります。これらは互いに関係していますが、確認したいことが異なります。呼び方を細かく分けることより、会議や管理表で何を判断するのかをそろえることが大切です。
| 管理の呼び方 | 主に確認すること | 営業での問いの例 |
|---|---|---|
| 予算管理 | 予算の策定・配分・執行・見直し | どの商品や部門に、どの程度の売上を計画するか |
| 予実管理 | 予算と実績の差、その理由と対応 | 計画と比べて何が違い、どう対応するか |
| 進捗管理 | 仕事や案件が予定どおり進んでいるか | 提案や顧客の社内検討が、どこまで進んでいるか |
| 売上予測 | 今後、どれだけの売上が見込めるか | 現在の案件から、期間末にどこまで到達しそうか |
たとえば、案件の進捗が予定より遅れた結果、今月の売上予測が下がり、予算との差が広がることがあります。このとき、予実管理だけを独立させるより、案件の進捗と予測の根拠を一緒に確認するほうが、対応を考えやすくなります。
売上・受注・入金を混同しない
法人営業では、受注した月と売上を計上する月、代金が入金される月が一致するとは限りません。契約後に納品や検収などの過程がある取引では、受注が増えても、そのまま当月の売上実績が増えるわけではありません。計上の時点は、取引内容と社内の会計基準に沿って確認します。
そのため、売上予算と受注実績を直接比べると、達成状況を誤って捉えるおそれがあります。受注は受注予算と、売上は売上予算と比較するのが基本です。受注の状況を売上の説明に使う場合は、いつ売上になる予定なのかを併せて示しましょう。
入金も別に扱います。入金の遅れは資金の管理に関わる重要な情報ですが、それだけで売上実績が未達とはいえません。営業企画が複数部門の数字をまとめるときは、名称が似ているからといって同じ列に集計せず、何の金額かを確かめることが出発点になります。
個人の評価と、対応を考える場を分ける
予実管理の数字は評価の材料になる場合もありますが、会議の目的が責任の追及に偏ると、未確定の情報や困りごとが出にくくなることがあります。達成状況を確認したうえで、本人が変えられること、上司の支援が必要なこと、社内外の条件に左右されることを分けて扱いましょう。
担当者に理由を聞く際も、「なぜできなかったのか」だけでは、抽象的な説明になりがちです。「どの案件の何が予定から変わったか」「次の判断に必要な情報は何か」と聞けば、事実を確認しやすくなります。判断に足りない情報を明らかにすることも、会議の成果です。
予実管理表は、対象・差額・達成率・見込みの順に読む
予実管理表を読むときは、目立つ未達の数字から見始めるより、何を集計した表なのかを先に確かめると判断が安定します。対象期間、対象部門、金額の単位、更新時点が違えば、同じ名称の数字でも比較できないことがあるからです。
最初に集計の条件を確認する
まず、月次の表なのか、年度の累計なのかを見ます。そのうえで、予算と実績の期間がそろっているかを確認します。月の途中の実績を月間予算と比べること自体は可能ですが、それだけで最終的な未達と判断することはできません。月内の売上計上予定も含めて読む必要があります。
金額の条件も重要です。税込と税抜、円と千円、売上総額と値引き後の金額が混在していれば、見た目の差が営業活動によるものとは限りません。担当変更や組織変更があった期間では、予算と実績を同じ担当範囲に対応させているかも確認しましょう。
- 対象期間と集計の締め日は一致しているか
- 予算と実績は同じ商品・部門・担当範囲か
- 売上・受注・入金のどれを集計しているか
- 金額の単位と税の扱いはそろっているか
- 更新日時が分かり、未反映のデータが区別されているか
差額は、計画からのずれの大きさを見る
差額は、予算と実績が金額でどれだけ離れているかを示します。ここでは「実績-予算」を差額とする考え方で整理します。この場合、売上ではプラスが予算超過、マイナスが予算未達を表します。ただし、表によっては逆の計算を使うため、符号の意味を確認してから読みましょう。
費用の場合は、同じプラスでも意味が異なります。実績が予算を上回っていれば、予定より多くの費用が発生したということです。色だけで良し悪しを表している管理表では、売上と費用で判定の向きが適切に設定されているかを確かめる必要があります。
差額を見る利点は、全体に対する影響の大きさを把握しやすいことです。達成率が低い項目でも、予算額が小さければ全体への影響は限られる場合があります。どこから詳しく調べるかを決める際は、割合だけでなく金額の差も併せて見ます。
達成率は、予算に対する到達度を見る
達成率は「実績÷予算×100」で計算します。予算の規模が異なる部門や商品について、それぞれの計画に対してどこまで到達したかを確認する際に使えます。ただし、達成率が同じでも、残っている売上額や必要な対応まで同じになるわけではありません。
また、予算がゼロの項目では、この式で達成率を計算できません。空欄や対象外など、社内で決めた表示にし、無理に割合を出さないほうが誤解を避けられます。予算が設定されていないのか、意図的にゼロなのかも区別しておくと、表の確認が進めやすくなります。
月の経過に対して達成率が低く見えても、納品や検収が月末に集中する取引では、日数に比例して売上が増えるとは限りません。経過日数は参考にしつつ、実際の計上予定と照らし合わせて判断しましょう。
実績と着地見込みを別の列で読む
実績は確定した結果、着地見込みは今後を含む予測です。着地見込みを「確定済み実績+期間内に計上すると見込む金額」で作る場合は、既に実績に含めた案件を再び加えないようにします。受注済みの案件でも、対象期間内に計上される根拠がなければ、当期の売上見込みとして扱えるかを確認する必要があります。
管理表には、現時点の予実差額と、着地見込みに基づく予算との差を分けて示すと便利です。現在は予算に届いていなくても、計上予定が具体的に確認できている場合と、まだ案件が不足している場合では、対応の優先順位が変わります。
自社の表で何を並べるか迷う場合は、予実管理フォーマット|営業の売上差異と次の行動がわかる項目・作り方・記入例も併せて確認すると、数字と対応を同じ表で扱うための項目を整理できます。
予実の差を分析し、営業の行動に変える手順
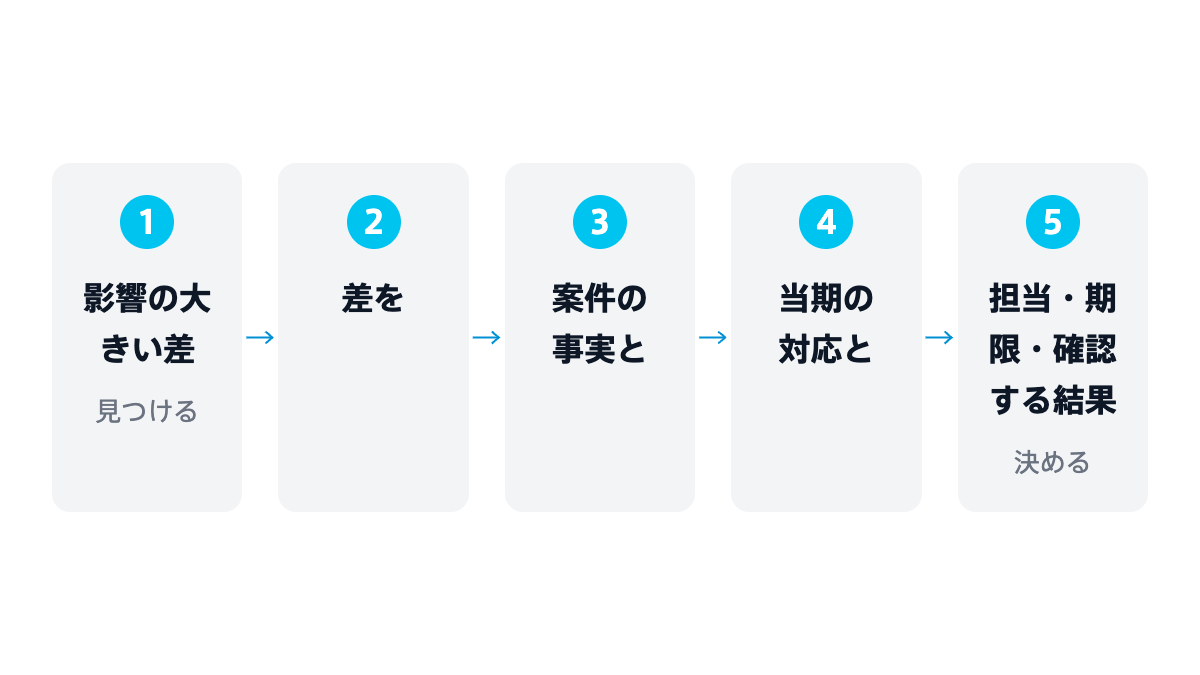
差額や達成率を確認したら、差が生じた場所を絞り、事実を確かめて対応を決めます。最初から全案件を細かく調べると、集計や説明に時間がかかります。全体への影響と、対応を判断する期限を見ながら、確認する順番を決めましょう。
手順① 影響の大きい差を見つける
はじめに部門全体の予算と実績を確認し、その差が商品別、顧客区分別、担当別のどこで生じているかを見ます。全体では達成していても、特定の大型案件が他の不足を補っている場合があります。反対に、全体が未達でも、一部の商品や顧客層では計画を上回っていることがあります。
確認の優先順位は、差額の大きさだけでは決めません。差が翌月以降にも続きそうか、対応できる期限が迫っているか、上司や他部門の判断が必要かも考えます。小さな差でも同じ理由で繰り返されているなら、早めに確認する意味があります。
手順② 差を、件数・単価・時期に分ける
売上の差は、まず件数、単価、計上時期の観点から整理すると、調べる方向を定めやすくなります。想定より契約件数が少ないのか、契約内容が変わって単価が下がったのか、計上時期が翌月へ移ったのかを分けます。これらが同時に起きている場合もあります。
継続契約を扱う場合は、新規受注に加えて、更新、解約、契約範囲の変更も確認します。新規の商談だけを追っていると、既存契約の縮小による差を見落としかねません。自社の売上がどのように構成されているかに合わせて、分析する項目を選びましょう。
| 差が生じた観点 | 確認する事実 | 検討する対応 |
|---|---|---|
| 件数 | 商談数、提案数、受注数のどこが計画と違うか | 案件を増やす活動や、止まっている商談への支援を見直す |
| 単価 | 商品構成、契約範囲、値引き条件が変わっていないか | 提案内容や価格の説明、承認の手順を確認する |
| 計上時期 | 納品・検収などの予定が変わっていないか | 関係部門と予定を確認し、見込みの時期を修正する |
| 既存契約 | 更新・解約・契約範囲の変更がどう発生したか | 顧客の利用状況や継続判断の背景を確認する |
手順③ 案件の事実と、担当者の解釈を分ける
差の背景を確認するときは、顧客が実際に伝えたことや完了した手続きと、担当者の予測を分けて聞きます。「反応が良かった」は担当者の受け止め方であり、それだけでは受注時期の根拠にはなりません。顧客側で次に何を判断するのか、その予定が確認できているかを見ます。
たとえば、提案への評価は得られていても、購入の承認者や社内検討の日程が未確認なら、契約時期には不確実さが残ります。その場合は、見込みを強くするための説明を求めるより、未確認の情報と、それを確かめる行動を明らかにするほうが実務につながります。
営業マネージャーは、担当者の報告だけで判断が難しいときに、商談記録や顧客とのやり取りを確認します。ただし、記録に書かれていないことを、起きていない事実として扱わないよう注意が必要です。未記録と未実施を分け、判断に必要な部分を補います。
手順④ 当期の対応と、次期に向けた改善を分ける
原因が分かったら、その期間内にできる対応と、効果が出るまで時間のかかる改善を分けます。契約直前の確認事項を解消する対応と、新規顧客との接点を増やす活動では、売上に反映されるまでの時間が異なります。どちらも大切ですが、当月の不足への対策として同列に扱うと、見込みを過大に捉えやすくなります。
当期中の対応は、顧客の検討状況や必要な手続きを踏まえて選びます。予算との差を埋めたいという社内事情だけで契約を急がせたり、根拠なく計上時期を前倒ししたりするものではありません。期間内の対応が難しいと分かった場合は、その見通しを共有することも必要です。
次期に向けた改善では、同じ差を繰り返す原因に取り組みます。提案前の確認不足が多いなら、商談で確かめる項目や練習内容を見直します。案件数そのものが不足しているなら、対象顧客、接点の作り方、商談化までの過程を確認するといった形です。
手順⑤ 担当・期限・確認する結果を決める
対策は「営業を強化する」「提案力を上げる」で終えず、誰が、いつまでに、何を確認するかまで具体化します。担当者が顧客の検討予定を確認するのか、上司が商談に同席するのか、営業企画が商品別の差を再集計するのかを分けると、会議後に動きやすくなります。
また、実施の有無だけでなく、その結果として何が分かればよいかを決めます。顧客に連絡したという報告と、契約判断に必要な条件が確認できたという報告では意味が異なります。次の会議では、行動の完了と判断材料の変化を併せて確認しましょう。
予実管理で起こりやすい失敗と、続けるための工夫
予実管理は、精密な表を用意すれば続くとは限りません。数字の定義が曖昧だったり、入力の負担が重かったりすると、更新されない表になりやすくなります。運用を考える際は、誰が何を判断するために使うのかを決め、必要な情報を無理なく集められる形にしましょう。
失敗① 未達の説明で会議が終わる
前月の結果を順番に読み上げ、理由を説明して終了する会議では、同じ問題が翌月も残ることがあります。振り返りは必要ですが、その説明からどの判断につなげるのかを明確にすることが大切です。会議の最後には、対応することと、追加で確認することを区別して残します。
すべての差に対策が必要とは限りません。想定内の計上時期のずれで、後続の予定も確認できているなら、経過を見る判断もあり得ます。その場合も、何を見て、いつ判断し直すかを決めておけば、放置との違いが明確になります。
失敗② 希望を見込みに含める
不足額を埋めたい気持ちから、顧客の検討状況が十分に分からない案件を見込みに加えると、期間末に予測が大きく変わるおそれがあります。見込みには、契約判断の予定、残っている条件、計上までの手続きなど、確認できた根拠を添えましょう。
見込みの分類は、担当者の感覚だけで決めず、確認できている事実を基準にします。分類名を増やしすぎる必要はありませんが、何が確認できれば分類を変えるのかをそろえると、担当者が違っても比較しやすくなります。判断できない案件は、不明点を残したまま区別して扱います。
失敗③ 合計だけを見て、偏りを見落とす
部門全体の達成率が良くても、売上が特定顧客や特定商品に集中していることがあります。一時的な受注が全体を支えているなら、その後の売上がどうなるかも確認したいところです。合計の数字と、その内訳の両方を見ることで、今後の課題を見つけやすくなります。
ただし、担当者や顧客ごとに細分化しすぎると、重要な差が埋もれます。普段は意思決定に必要な区分で確認し、大きな変化や繰り返す問題が見つかった部分を詳しく調べる形が現実的です。会議で使わない項目を増やす前に、その項目で何を判断するかを確かめましょう。
失敗④ 空欄をゼロとして扱う
空欄には、実績がない、未入力、集計が終わっていない、対象外など、複数の意味があり得ます。これをまとめてゼロとして扱うと、実態以上の未達や、誤った改善判断につながる可能性があります。入力状態と数値を区別し、集計が未完了の範囲が分かるようにします。
更新の担当と締め時刻も決めておきます。会議の直前に担当者ごとに違う時点のデータを持ち寄ると、合計が一致しない理由の確認に時間を取られます。集計元と更新時点をそろえ、訂正があった場合に変更内容を追えるようにすると、数字の確認を進めやすくなります。
失敗⑤ 予算を変えて、元の差が見えなくなる
市場や事業の状況が変われば、計画の見直しが必要になる場合があります。ただし、当初予算を上書きしてしまうと、最初に何を想定し、何が変わったのかを振り返りにくくなります。当初予算、承認された修正予算、現時点の見込みは、それぞれ区別して残しましょう。
予算の変更には社内の承認手順を用い、変更の理由と時点を記録します。見込みを更新することと、予算そのものを変更することは別です。この区別が曖昧だと、予測の修正までためらわれたり、反対に達成状況が都合よく見える表になったりします。
続けるには、月次の確認と途中の確認をつなぐ
月次では、確定した実績と差の理由を整理します。期間の途中では、案件の変化や着地見込みへの影響を確認します。確認の頻度は、商談期間や案件の動きに合わせて決めましょう。短期間で状況が変わる営業と、長い検討期間を伴う営業では、適した確認の仕方が異なります。
途中の会議では、前回から変わった案件、判断が必要な事項、期限が近い対応を中心に扱うと、報告の重複を減らしやすくなります。表を毎回説明し直すより、数字が変わった理由と、その変化を受けてどう動くかに時間を使えるようにします。
運用を整える際は、予実管理表のテンプレート|営業の売上差額と次の対策がわかる作り方と運用を参考に、集計する項目と会議で確認する項目を整理するとよいでしょう。表の形を決める際にも、自社で確認できる情報と更新の負担を考慮することが大切です。
予実の差から商談での課題が見えてきたら、営業のロールプレイ(商談の練習)や商談後の振り返りをAI(人工知能)で続ける方法として、FAZOMを検討することもできます。練習するテーマは、顧客への確認不足や説明の難しさなど、実際の商談で見つかった課題に合わせて選びましょう。
まとめ
予実管理の読み方は「よじつかんり」です。予算と実績を比較し、差の理由を確かめて次の行動を決める管理方法を指します。営業では、達成率の確認に加え、どの案件や商品で差が生じ、今後の見通しにどう影響するかまで考えることが大切です。
管理表を読むときは、まず対象期間と集計条件をそろえます。そのうえで差額、達成率、着地見込みを確認し、売上・受注・入金や、確定した実績と将来の予測を混同しないようにしましょう。
- 予算と実績が同じ対象・期間・基準で集計されているかを確認する
- 差を件数・単価・計上時期などに分け、案件の事実を確かめる
- 当期にできる対応と、次期に向けた改善を分ける
- 対応の担当・期限・確認する結果を決め、次の確認につなげる
まずは、今使っている表で実績と見込みが分かれているか、差の理由から具体的な行動まで確認できるかを見直してみてください。読み方と意味を押さえたうえで数字の条件をそろえることが、予実管理を日々の営業判断に役立てる出発点になります。
