▼ この記事の内容
インサイドセールスの費用対効果は、活動にかかる総費用と、その活動が関わった受注の粗利を対応させて判断します。アポイントの単価や商談数は途中の指標であり、それだけでは投資を続けるべきか決められません。この記事では、費用と成果のそろえ方、内製・外注の比較、自社の数字から改善する場所を決める手順を解説します。受注まで時間がかかる場合の見方や、商談数が減ったときの判断も取り上げます。
インサイドセールスの費用対効果は総費用と受注粗利で判断する
インサイドセールスとは、電話やメール、オンラインでの対話を通じて見込み客の状況を確かめ、商談につなぐ営業活動です。導入や増員の費用対効果を判断するなら、アポイントをいくらで獲得できるかに加え、その後の受注からどれだけ粗利が残るかまで見る必要があります。
アポイントの獲得費用が下がっても、受注につながらない商談が増えれば、会社全体の負担は軽くなりません。商談を担当する営業の準備、面談、提案、追客にも時間がかかるからです。反対に、アポイントの単価が上がっても、受注につながる相手に絞れていれば、採算が改善する可能性があります。
まずは費用を回収できているかを確かめる
採算を整理する基本の形は、対象となる受注の粗利から、その受注を得るためにかかった費用を差し引くことです。粗利は、売上から売上原価を引いた金額を指します。自社の会計上の定義と合わせて使い、案件ごとに異なる費用を都合よく除かないようにします。
基本の確認式:対象受注の粗利 − 対象活動の総費用
ここで重要なのは、式よりも対象のそろえ方です。インサイドセールスの人件費だけを入れるのか、広告などの見込み客獲得費や、引き継ぎ後の営業工数まで含めるのかで、答えは変わります。部門単体の運営効率を見る計算と、会社全体で投資を回収できるかを見る計算を分けておくと、議論が混乱しにくくなります。
また、インサイドセールスが関わった受注の粗利を、すべて導入によって増えた利益とみなすことはできません。もともと問い合わせがあり、従来の営業でも受注できた案件が含まれるためです。関与した案件の採算と、導入によって増えた利益は、別の問いとして扱います。
導入や増員の判断では、追加費用と増分粗利を比べる
投資利益率を意味するROIで導入効果を表す場合は、増えた粗利と追加費用を対応させます。考え方は、導入による増分粗利から追加費用を引き、その差額を追加費用で割る形です。ただし、増分粗利を把握できていない段階で、関与した受注の粗利をそのまま代入すると、導入効果を大きく見積もってしまいます。
増分粗利を考える際は、導入前後の数字だけでなく、扱った商品、見込み客の流入元、営業人数、価格、繁忙期などの違いを確認します。条件が変わっていれば、その差を添えて比較します。厳密な因果関係まで示せない場合でも、確認できた改善と、まだ切り分けられない影響を分けることはできます。
営業の作業時間が減った場合も、削減時間をそのまま利益に足すのは避けたいところです。残業代や外注費が減ったのか、空いた時間を別の商談に使って受注が増えたのか、まだ余力として残っているのかで意味が異なります。時間の削減は独立した成果として記録し、金額へ置き換えるときは根拠を確認します。
自社の目的が、新規受注の拡大なのか、既存の営業負担の軽減なのか、休眠している見込み客との関係づくりなのかも先に決めます。目的が異なれば、成果が表れる場所と時期も変わります。目的を曖昧にしたまま、後から良かった数字だけを選ぶ評価は避けましょう。
計算の前に、費用・成果・集計期間の範囲をそろえる
費用対効果を計算するときに迷いやすいのは、数式よりも集計の範囲です。担当者の給与と外注料金は見つけやすい一方で、教育、管理、情報整理、引き継ぎ後の対応は費用として見えにくくなります。まずは対象業務を書き出し、その業務に誰がどれだけ関わっているかを確認します。
人件費と委託費以外の負担も洗い出す
| 費用の区分 | 含めるもの | 確認する点 |
|---|---|---|
| 担当者の人件費 | 給与、会社負担分の社会保険料など | 兼務者は対象業務に使った時間で配分する |
| 採用・教育・管理 | 採用費、研修、会話の確認、管理者の打ち合わせ時間 | 立ち上げ時の費用と継続して発生する費用を分ける |
| 外部への委託 | 初期費用、固定料金、成果に応じた料金、追加作業費 | 成果の定義と、料金に含まれない業務を確かめる |
| 利用サービス・通信 | 顧客管理、電話、録音、配信などの利用料 | 他部門と共用する費用の配分方法をそろえる |
| 見込み客の獲得・整備 | 広告、展示会、名簿の取得、情報の更新や重複確認 | 部門単体と営業活動全体のどちらで計上するか決める |
| 引き継ぎ後の営業対応 | 商談準備、面談、提案、追客などの工数 | 商談の質によって負担が変わっていないかを見る |
共用する費用は、利用人数や業務時間など、社内で説明できる基準で配分します。最初から細部まで厳密にするより、同じ費用を重ねて数えていないか、主要な費用が抜けていないかを確認することが先です。配分方法を変えた場合は、過去との比較に影響するため変更点を残します。
立ち上げ時には、対象企業の整理、会話の進め方の作成、採用、教育などの負担が発生します。この初期費用を除いた数字は、運営が落ち着いた後の採算を見るには役立ちます。一方で、導入判断に使うなら初期費用も含めた回収の見通しが必要です。どちらの数字かを明記して並べましょう。
当月の活動費と当月の受注を、そのまま結びつけない
法人営業では、初回接点から受注までに時間がかかります。そのため、当月の費用と当月に決まった受注を並べるだけでは、活動と成果の対応がずれることがあります。当月の受注が過去の活動によるものなら、今の担当者や施策を評価する材料としては不十分です。
月ごとの収支を見る表とは別に、同じ時期に対応を始めた見込み客のまとまりを追います。接点を持った日、商談を実施した日、受注や失注が決まった日を確認できれば、活動開始から成果が出るまでの流れを見られます。受注までの期間が異なる商品や顧客層は、分けて確認した方が判断しやすくなります。
まだ検討中の案件は、受注にも失注にも混ぜず、未確定として残します。活動を始めたばかりの案件群を、結果がほぼ出そろった過去の案件群と比較しても、公平な評価にはなりません。自社の過去の商談履歴から、どの程度の時間がたてば受注状況を判断できるかを確認します。
継続収益と見込み案件は、実績から分ける
継続契約の商品では、初回契約だけを見ると採算を低く見積もる場合があります。ただし、将来の契約更新をすべて確定した利益として扱うこともできません。確認済みの粗利と、継続を前提にした見込みを分け、見込みには自社の更新実績や解約状況などの根拠を添えます。
同じように、提案中の案件金額は受注実績ではありません。案件数や提案額が増えたことは途中経過として示せますが、費用を回収した証拠にはなりません。実績、未確定の案件、将来の見込みを別々に示すと、経営側も何が確かで何が未確定かを理解しやすくなります。
こうした集計には、CRMと呼ばれる顧客・商談情報の管理の仕組みが役立ちます。ただし、入力の負担や運用費も含めて考える必要があります。管理の仕組み自体の採算は、CRMの費用対効果をどう判断するか|導入前の計算と運用改善の実務ガイドで確認できます。
アポ単価から受注まで追い、費用対効果を下げている場所を見つける
受注粗利を見ることは重要ですが、それだけでは改善する場所が分かりません。接触、会話、商談の設定、商談の実施、受注へと進む途中の数字をつなぐことで、どこで費用がかかり、どこで案件が止まっているかを確認できます。
その際、指標の名称だけでなく数え方をそろえます。電話がつながったことと、対象の担当者と話せたことは別です。また、日程が決まったことと、実際に面談したことも別です。同じアポイントという言葉でも、担当者や委託先によって定義が違うと比較できません。
| 見る段階 | 確認する内容 | 次に調べること |
|---|---|---|
| 対象企業への接触 | 連絡先の正確さ、対象担当者と話せたか | 対象企業の選び方、連絡先の状態、接触方法 |
| 状況を聞く会話 | 相手の業務や困りごとを確認できたか | 声をかける理由、質問の内容、対象との相性 |
| 商談の設定 | 面談の目的と相手の参加意向が明確か | 日程だけを先に決めていないか |
| 商談の実施・引き継ぎ | 面談が行われ、営業が検討を進められたか | 事前情報、参加者、期待する内容のずれ |
| 提案・受注 | 提案後の進行、失注理由、受注粗利 | 商品との適合、提案内容、判断に必要な情報 |
アポ単価は運営効率を見る指標として使う
アポ単価は、対象活動の費用を獲得したアポイント数で割って求めます。対象に人件費を含めるか、委託料金だけにするかなど、費用の範囲を明記します。設定したアポイントを分母にする場合は、キャンセルや不参加が含まれるため、実施した商談当たりの費用も併せて確認します。
また、安いアポイントを増やすことが評価の中心になると、相手の検討状況を十分に確かめないまま日程を設定しやすくなります。引き継ぎを受ける営業が、面談のたびに背景から聞き直しているなら、その負担も費用対効果に影響します。獲得側の単価だけで完結させないことが大切です。
商談の質は、営業の感覚だけで決めない
質の良い商談という言葉だけでは、担当者によって判断が変わります。対象企業が自社の商品に合っているか、相手が何のために面談するのか、どのような課題や関心があるのかなど、引き継ぎ時に確かめる内容を決めます。そのうえで、営業が受け入れたか、差し戻した場合は何が不足していたかを残します。
ただし、初回接点で分からない情報があること自体を、質が低い理由にしないよう注意が必要です。相手との関係が浅い段階では、社内事情や予算を話せない場合もあります。分からない項目は未確認とし、次の商談で確かめる内容まで引き継ぐと、情報不足と不適合を分けられます。
受注率を比較する際も、分母をそろえます。設定したアポイント全体なのか、実施した商談なのか、提案まで進んだ案件なのかで意味が変わります。件数が少ない場合は、割合の上下だけで結論を出さず、実際の案件と失注理由を併せて確認します。
商談数が減っても、それだけでは悪化と判断できない
FAZOMの支援事例には、相手の状況を聞くことを徹底した結果、商談数が先月の102件から今月は81件へ減った営業組織があります。以前は提案書を先に出して次回につないでいた見込みの薄い案件を、営業自身が残さなくなったことが背景でした。
現場では、案件を絞る意味を理解していても、経営会議で商談数を説明する不安がありました。この事例が示すのは、商談数の減少と採算の悪化を同じ意味で扱わない必要があることです。残った案件からの成約数や粗利、提案に使った時間まで追わなければ、費用対効果が改善したかは判断できません。
なお、この事例の材料には、その後の成約実績は含まれていません。したがって、商談を絞ったことで費用対効果が改善したとまでは言えません。自社でも、商談数を減らすことを目的にせず、必要な商談を逃していないかと、受注につながらない対応が減っているかの両方を確かめます。
段階ごとの定義や引き継ぎを整える際は、インサイドセールスのフロー設計|成果が出る6ステップと実践手順も参考になります。集計する項目を増やす前に、実際の営業活動と記録の流れをそろえることが先です。
内製・外注・併用は、料金と社内に残る仕事で比較する
内製と外注のどちらが得かは、料金表だけでは決まりません。商材の説明に必要な知識、見込み客の量、社内の管理体制、引き継ぎ後の営業余力によって、向いている方法が変わります。比較するときは、同じ対象、同じ業務範囲、同じ成果の定義にそろえます。
| 選択肢 | 向いている場合 | 向かない場合 | 確かめる点 |
|---|---|---|---|
| 社内で担当する | 商材や顧客業務への理解を深め、会話の知見を継続して蓄積したい | 採用・教育・日々の管理を担う人が確保できない | 担当者の立ち上がり、管理者の工数、欠員時の対応 |
| 外部へ委託する | 対象と依頼業務が明確で、社内に委託先への説明と確認を担う人がいる | 対象や商談条件が曖昧で、委託後の確認にも時間を使えない | 料金の範囲、商談の定義、会話記録、情報管理、改善の進め方 |
| 社内と外部を併用する | 業務を分けられ、専門性の高い対話や判断を社内で担える | 担当範囲が重なり、連絡の重複や引き継ぎ漏れを防ぐ仕組みがない | 担当の境界、共通記録、差し戻し先、連携にかかる時間 |
外注では、成果の定義と社内の管理工数を確認する
成果に応じて料金が発生する契約でも、何を成果と呼ぶかで採算は変わります。日程の設定、面談の実施、特定の条件を満たした商談など、請求の対象を確認します。キャンセル、重複、対象外の企業、再調整が必要な場合の扱いも、比較する段階でそろえておきたい項目です。
外注すると社内の作業がなくなるわけではありません。商品説明、対象企業の共有、会話内容の確認、営業からの意見の整理、改善依頼は残ります。委託料金が低くても、修正や確認に管理者の時間を多く使っていれば、総費用の差は小さくなる場合があります。
契約条件に加えて、活動内容をどこまで確認できるかも大切です。アポイントの結果だけでなく、相手の反応や断った理由を確認できれば、対象の選び方や訴求内容を見直せます。結果の報告だけで改善に必要な情報が残らない場合は、何を追加で共有してもらうかを先に決めます。
内製では、担当者の給与だけで比較しない
内製の費用には、採用や教育に加え、管理者が会話を聞いて助言する時間も含まれます。兼務で始める場合も、既存業務の時間を使っているため、費用がかからないとは言えません。どの仕事の時間を移し、その仕事にどのような影響が出るかまで確認します。
一方で、社内に顧客理解や会話の知見が蓄積することは、将来の改善に役立つ可能性があります。ただし、その価値を根拠なく金額へ置き換える必要はありません。対象企業の選び方や提案内容に反映されたか、特定の担当者しか対応できない状態が減ったかなど、確認できる変化として記録します。
併用する場合は、仕事の境界を具体的に決める
併用では、初回の接触や連絡先の確認を外部が担い、専門的な対話を社内で担当するなど、業務の性質で分ける方法があります。ただし、相手が話した内容を引き継げず、社内担当者が同じ質問を繰り返してしまうと、顧客の負担と営業工数が増えます。
担当を分ける際は、誰がいつ連絡するか、どの情報がそろったら引き継ぐか、不明点があれば誰へ戻すかを決めます。内製か外注かという形式より、同じ顧客対応が途中で途切れないことを優先すると、比較の軸が明確になります。
自社の費用対効果を確かめ、改善と継続を決める手順
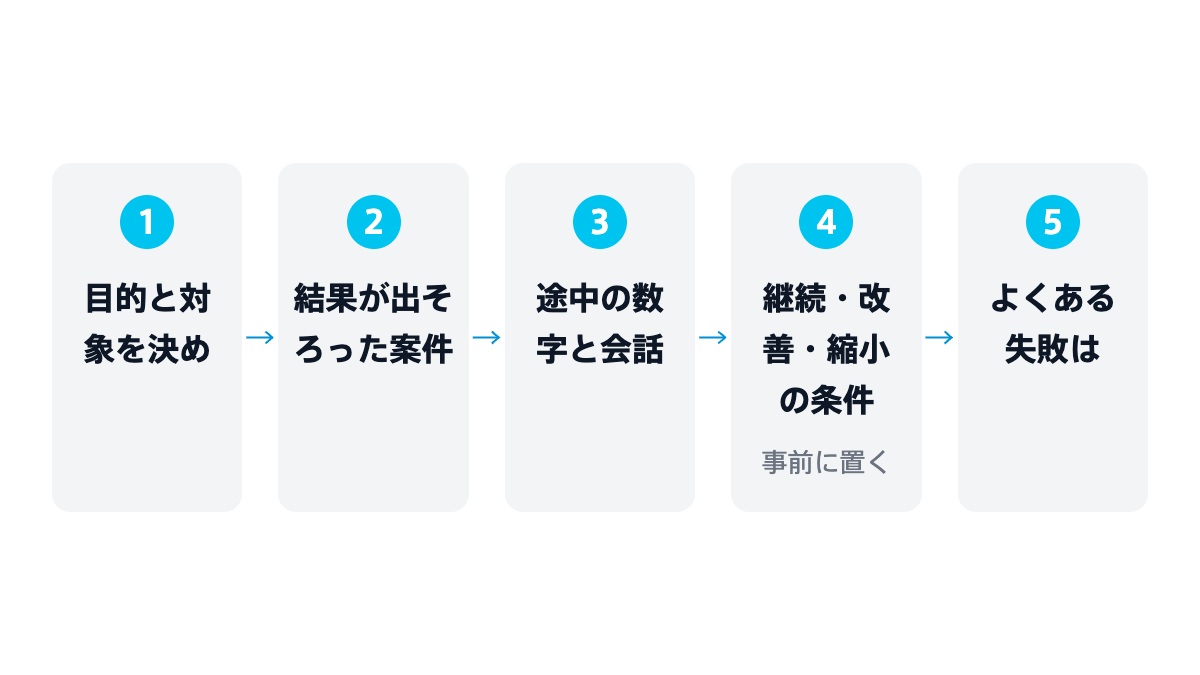
自社で判断する際は、いきなり理想の受注率やアポ単価を置くより、今ある実績から順に確かめます。ここでは、何が分かれば次へ進めるかを含めて手順を整理します。判断に使う期間や採算の基準は、自社の商談期間、粗利、投資に使える予算に合わせて決めます。
目的と対象を決め、既存の記録を確認する
最初に、今回決めたいことを明確にします。新しく導入するのか、増員するのか、委託先を見直すのか、既存の運営を改善するのかで、必要な比較は変わります。対象となる商品、顧客層、見込み客の流入元、担当業務を書き出し、判断する範囲を固定します。
次に、その範囲について費用と案件の記録が結びつくかを確認します。接点を持った企業、商談の実施状況、受注・失注、粗利まで追えるなら、採算の確認に進めます。つながらない場合は、不明な項目を埋める運用から始めます。記録がないことを成果がなかったことと扱わず、未確認として分けます。
結果が出そろった案件から、現在の採算を確認する
次に、自社の商談期間を踏まえて、結果を評価できる案件群を選びます。その案件群にかかった費用と受注粗利を対応させ、設定したアポイント、実施した商談、受注の件数を並べます。未確定の案件が多いなら、採算を確定せず、途中経過として扱います。
対象期間の粗利が費用を上回っているかだけでなく、初期費用を含めるとどうか、特定の大きな受注に依存していないかも見ます。大口案件を除外して成果を小さくするのではなく、全体の結果と、その案件が占める影響を併記します。次の期間も同じ採算を期待できるかを考える材料になります。
途中の数字と会話を照らし、改善する場所を選ぶ
採算が合わない場合は、接触から受注までのどこに問題があるかを確認します。担当者と話せないなら連絡先や接触方法、会話はできるが商談につながらないなら対象との相性や話す内容、商談は増えるが受注しないなら引き継ぎや提案を調べます。数字だけで原因を断定せず、実際の記録や会話を照らします。
例えば、営業から質が低いという声が出ているなら、差し戻された商談の背景を確認します。相手に検討意向がなかったのか、面談の目的がずれていたのか、必要な情報が渡っていなかったのかでは、対策が異なります。原因を具体化できたら、その原因に対応する変更を決めます。
変更後の効果を判断できるよう、何を変え、何が改善すれば有効とみなすかを先に残します。対象企業、話す内容、料金体系、担当者を同時に大きく変えると、どの変更が効いたか分かりにくくなります。実務上まとめて変更する必要がある場合は、個別の効果を切り分けられないことも記録しておきます。
継続・改善・縮小の条件を事前に置く
評価のたびに基準を変えると、良い数字だけを根拠に続けたり、受注前の案件を理由に早く止めたりしやすくなります。次の表を使い、現状に応じた確認事項と進め方を決めておくと、担当者と経営側の認識をそろえやすくなります。
| 確認できた状態 | 次へ進む前に確かめること | 判断の方向 |
|---|---|---|
| 費用と受注を結びつけられない | 不足している記録と、記録を担当する人 | 採算の断定を保留し、集計できる状態を整える |
| 案件の多くが検討中である | 過去の商談期間と、次に状況を確認する時期 | 途中経過を追い、評価可能な時期に再確認する |
| 採算が合い、複数の案件で成果が出ている | 対象の見込み客が十分にいるか、営業が対応できるか | 継続し、拡大するなら追加分の採算を確認する |
| 採算は合わないが、改善すべき場所が具体的である | 変更内容、使える予算、評価する時期と条件 | 範囲を区切って改善し、結果を比較する |
| 採算が合わず、対象や進め方にも無理がある | 商品との適合、残る案件、契約条件、代替する方法 | 対象や体制の変更、縮小、終了を検討する |
拡大する場合も、現在の平均的な採算がそのまま続くとは限りません。対応しやすい見込み客から着手している場合、対象を広げると接触や商談化にかかる負担が変わるためです。追加した人員や委託範囲で得られた成果を分けて見て、追加費用を回収できるかを確かめます。
よくある失敗は、単価だけを下げることと判断を先送りすること
費用を下げるために、会話の確認や引き継ぎの記録を減らすと、後工程の手戻りが増える場合があります。削減した費用だけでなく、営業側の聞き直しや提案のやり直しが増えていないかまで確認します。安く運営できたことと、会社全体の採算が良くなったことは分けて見る必要があります。
もうひとつは、まだ案件が残っているという理由だけで、評価を延ばし続けることです。受注に時間がかかることは考慮すべきですが、見込みの根拠が更新されない案件まで待ち続ける理由にはなりません。次の行動、相手の検討状況、判断が止まっている理由を確認し、継続して追う案件と見直す案件を分けます。
反対に、会話内容や引き継ぎが改善していても、受注に反映される前に終了すると効果を確かめられません。途中の改善と最終成果を混同せず、それぞれを確認する時期を決めることが大切です。中間指標だけで成功とはせず、受注がまだ出ていないことだけで失敗とも決めない運用にします。
人工知能であるAIを会話の練習や振り返りに使う場合も、利用回数だけでなく、管理者の確認時間や実際の会話がどう変わったかを見ます。投資判断の整理には、AI営業のROIをどう測るか|費用対効果の計算と導入判断を進める実務ガイドも参考になります。
営業のロープレや商談の振り返りをAIで続ける方法として、FAZOMを活用する選択肢もあります。練習で確認する内容を実際の商談で見つかった課題に合わせ、その後の会話や引き継ぎがどう変わったかを確かめる使い方が考えられます。
まとめ
インサイドセールスの費用対効果は、アポ単価や商談数だけでなく、活動にかかった総費用と、その活動に対応する受注粗利で判断します。導入や増員の効果を問う場合は、関与した受注全体の採算と、施策によって増えた利益を分けて考えることも必要です。
- 人件費や委託費に加え、教育・管理・引き継ぎ後の営業工数を確認する。
- 費用と成果の対象範囲をそろえ、受注までの期間を踏まえて評価する。
- 接触から受注まで追い、数字と実際の会話から改善する場所を決める。
- 内製・外注・併用は、同じ業務範囲と社内に残る負担で比較する。
- 改善する内容と評価時期を決め、継続・拡大・縮小を判断する。
最初に取り組みたいのは、結果が出そろった案件について、費用、実施した商談、受注、粗利を対応させることです。情報が足りなければ不足を明確にし、そろっていれば途中のどこで負担が増えているかを確認します。その順で進めると、単に予算を減らすのではなく、受注につながる活動へ費用を配分する判断ができます。
