▼ この記事の内容
リードナーチャリングの費用対効果は、施策によって増えた粗利益が、ツール代や担当者の工数を含む追加費用に見合うかで判断します。配信数や商談数が伸びても、受注の利益や営業の対応負担まで確認しなければ、投資を続ける根拠にはなりません。この記事では、費用と効果の計算方法、施策を選ぶ比較表、自社の数字で継続・改善・停止を決める手順を解説します。受注まで時間がかかる法人営業でも、途中の変化と最終的な採算を分けて確認できるように整理します。
リードナーチャリングの費用対効果は、増えた粗利益と追加費用で判断する
リードナーチャリングとは、すぐには購入しない見込み客に情報を届け、課題の整理や社内検討が進むように支援する活動です。法人営業では、過去の問い合わせ先へのメール、展示会で接点を持った相手への情報提供、失注後の状況確認などが含まれます。
費用対効果を判断するうえで大切なのは、接点を持った相手から生まれた売上を、すべて施策の成果にしないことです。以前から検討が進んでいた案件や、営業担当者が別に働きかけていた案件もあります。施策を行ったことで、行わなかった場合より何が増えたかを確認します。
基本の計算式は、増分の粗利益から追加費用を引く
ROIという投資収益率を使う場合は、次の形で計算できます。ここでは、施策によって増えた売上から、その売上に対応する売上原価を差し引いた金額を、増分の粗利益とします。
費用対効果を示す投資収益率=(施策による増分の粗利益-施策の追加費用)÷施策の追加費用×100
例えば、計算方法を説明するための仮定として、追加費用が60万円、施策による増分の粗利益が90万円だったとします。この場合は、(90万円-60万円)÷60万円×100=50%です。費用を差し引いた後に、30万円が残る計算になります。この数値は説明用であり、実際の企業の実績や一般的な目安ではありません。
同じ条件でも、売上を使って計算すると、商品やサービスを提供するための原価を見落とします。売上が伸びても利益が残らない受注があるため、採算の判断には粗利益を使うほうが適しています。提供開始時の支援など、粗利益に含めていない追加負担があれば、それも別に確認します。
利益の回収と、担当者の負担を分けて見る
外部への支払いだけを集めると、社内担当者が多くの時間を使っていても、低コストに見えます。一方、社員の給与が施策の実施前後で変わらない場合、工数を費用に換算した金額と、その月に増えた現金支出は一致しません。
そのため、支出の管理では実際に増えた支払額を確認し、施策を続けられるかの判断では社内工数も含めます。担当者が既存顧客の対応や確度の高い案件を後回しにしていないかも確認してください。費用対効果が良く見えても、重要な営業活動が滞るなら、配信対象や対応方法を見直す必要があります。
また、利益が出ることと、早く回収できることは別です。受注まで長い商材では、制作費や運用費を先に負担します。利益の金額だけでなく、費用を負担してから粗利益が生まれるまでの期間も、投資判断に含めます。
費用にはツール代だけでなく、準備・運用・営業対応を含める
リードナーチャリングの費用を集計するときは、施策を始めるための費用と、続けるための費用を分けます。さらに、見込み客の反応が増えた後に発生する営業対応も含めます。この区分をそろえると、初月だけ費用が高い施策と、毎月の負担が大きい施策を比較しやすくなります。
| 費用の区分 | 主な項目 | 集計するときの注意点 |
|---|---|---|
| 開始時の準備 | 顧客情報の整理、対象の分類、配信設定、営業への引き継ぎ設計 | 初回にまとめて発生する工数を、通常の月次運用と分ける |
| ツール・外部支援 | 配信ツール、顧客管理ツール、制作委託、運用支援 | 既存契約の総額と、施策のために増える費用を区別する |
| 情報の制作・更新 | メール原稿、資料、動画、セミナー、内容の確認 | 新規制作だけでなく、修正や社内確認の時間も含める |
| 日々の運用・分析 | 配信対象の確認、配信作業、反応の集計、改善検討 | 担当者の作業時間を記録し、毎月の負担を確認する |
| 営業対応 | 返信、電話、相談内容の確認、商談、案件の記録 | 商談数の増加とともに増える工数を見込む |
既存ツールの費用をどう扱うか、先に決める
すでに顧客管理やメール配信のツールを使っている場合、その費用をすべて新しい施策に載せると、施策の採算が必要以上に悪く見えることがあります。反対に、既存契約だから費用はゼロとすると、事業全体で負担している費用が見えなくなります。
新しい施策を始める判断では、契約プランの変更や配信数の増加によって追加で発生する費用を確認します。営業活動全体の採算を見るときは、利用人数や用途など、社内で決めた基準に従って共通費用を配分します。どちらの判断をしているのかを明記し、途中で集計方法を変えないことが大切です。
同じ費用を二重に計上しないことにも注意します。例えば、担当者の人件費を運用工数として計上したうえで、同じ作業を含む部門費用をさらに加えると、負担を重複して数えることになります。費用の名称だけでなく、何の作業が含まれているかまで確認してください。
社内工数は、作業時間と社内の換算基準で見積もる
社内工数の費用は、作業時間に社内で定めた時間当たりの人件費を掛けて計算します。細かな作業をすべて計測することが難しければ、原稿作成、配信、分析、営業対応のように区切り、一定期間の実績から見積もります。
見落としやすいのは、担当者以外の確認時間です。専門的な資料を作る際の製品担当者の確認や、営業会議での対象選定も、繰り返し発生するなら運用負担に含めます。原稿を書く時間だけで見積もると、実施後に想定との差が広がります。
初期の制作物を長く使う予定でも、まだ決まっていない利用期間で費用を薄めるのは避けます。まず実際に負担した初期費用を示し、そのうえで、継続利用した場合の見通しを別に置きます。実績と将来の見込みを分けることで、判断の根拠が明確になります。
効果は商談数だけでなく、受注までの流れと比較条件をそろえて測る
法人営業では、情報を届けてから受注までに時間がかかります。そのため、受注の粗利益だけでは途中の改善が見えず、開封やクリックだけでは採算が分かりません。最終的な成果と、そこに至る途中の変化を分けて確認します。
途中の指標は、相手の検討が進んだかを見るために使う
| 確認する段階 | 主に見る内容 | その数字だけでは分からないこと |
|---|---|---|
| 情報が届く | 配信成功、閲覧、資料へのアクセス | 相手に購入の必要性があるか |
| 反応が生まれる | 返信、相談、セミナー参加、具体的な質問 | 自社で対応できる課題か、検討がいつ進むか |
| 有効な商談になる | 課題や検討背景を確認できた商談の件数 | 受注できるか、利益がどれだけ残るか |
| 案件が進む | 提案への移行、関係者との確認、次回行動の合意 | 最終的な契約条件と実現する粗利益 |
| 受注・利益になる | 受注件数、粗利益、回収までの期間 | その成果のうち施策が増やした部分 |
有効な商談の定義は、営業と施策の担当者で先に合わせます。例えば、自社の対象となる企業で、相手の課題や検討背景が確認でき、次に何を確認するかが合意できた商談と定めます。日程が入っただけの面談と分けることで、件数の増加が営業成果につながっているかを見やすくなります。
一方、情報収集の段階にいる相手を、すべて商談不適格と扱う必要はありません。今すぐ営業が対応する相手と、情報提供を続ける相手を分ければよいからです。施策全体の目的に照らして、どの段階の相手がどこまで進んだかを見ます。
配信した相手と、似た条件の相手を比較する
増分の効果を確認するには、施策を行った対象と、行わなかった対象を比較する方法があります。可能であれば、条件の近い見込み客を事前に分け、同じ期間に受注や有効商談の違いを確認します。分ける際には、検討段階や過去の接点に偏りが出ないようにします。
比較する際にそろえたいのは、接点を得た経路、企業規模、商材、過去の反応、最後に接触した時期、営業による働きかけです。件数が異なる場合は受注数の単純比較を避け、対象数に対する割合を確認します。そのうえで、単価や粗利益の違いも見ます。
比較対象を設けられない場合は、実施前後の同じ長さの期間や、過去の条件が近い対象と比較します。ただし、季節性、価格改定、広告、営業体制の変更などが影響するため、差額のすべてを施策の効果とは断定できません。この場合は、施策に接触した案件の実績と、増分として推定した効果を分けて報告します。
受注が出るまでの期間をそろえて評価する
施策を始めた月の費用と、その月の受注だけを比べると、成果が出る前に採算が悪いと判断するおそれがあります。逆に、過去の施策で育った案件の受注を新しい施策の成果に含めると、効果を大きく見積もってしまいます。
対象への施策開始日を記録し、同じ程度の期間を経た集団ごとに比較します。観察期間は、自社の過去案件で接点から商談、商談から受注までにどれくらいかかったかを確認して決めます。確認できる件数が少ない場合は、その制約も添えます。
まだ受注結果が出ていない案件は、未受注の見込みとして扱います。案件金額に過去の受注率を掛けた値を使う場合も、それは予測であって実現した利益ではありません。予測値は費用上限の検討に使い、実績の費用対効果とは別に示してください。
費用対効果を高める施策は、顧客の状態と自社の対応力から選ぶ
費用対効果の高い手法が、すべての会社で共通するわけではありません。多くの相手に情報を届けたいのか、少数の企業の具体的な検討を進めたいのかで、必要な作業も成果の出方も変わります。まず見込み客が何に困っていて、何が分かれば次に進めるのかを整理します。
| 選択肢 | 向いている場合 | 向かない場合 | 始める前に確かめる点 |
|---|---|---|---|
| メールによる継続的な情報提供 | 共通する課題を持つ相手が一定数いて、役立つ内容を届けられる | 連絡先の状態が不明で、相手の関心や接点も分からない | 対象の整理状況、情報を届けてよい相手か、返信後の担当者 |
| 課題別の資料・記事 | 相手が社内説明や比較検討に使える情報を必要としている | 相手の課題を把握せず、製品説明を増やすことが目的になっている | 利用場面、届ける経路、内容を確認・更新できる人 |
| セミナー・説明会 | 複数の相手に共通する疑問があり、まとめて説明する価値がある | 対象が少なく、集客や準備にかかる負担を回収しにくい | 参加対象、参加後の支援、登壇と運営の工数 |
| 電話や個別メールによる確認 | 相手の状況に合わせた対話が必要で、対象を絞れる | 優先順位を付けられず、担当者の対応量が上限を超える | 連絡する理由、過去の会話、対応可能な件数 |
| 複数施策の組み合わせ | 情報提供から相談までの流れが見え、担当者間で連携できる | 単独の施策の記録もなく、何が成果に寄与したか追えない | 役割分担、重複連絡の防止、費用と成果の記録方法 |
安く届けられることと、安く受注できることを区別する
メールは一度に多くの相手へ情報を届けられますが、配信費用が低いから受注までの費用も低いとは限りません。内容が相手に合っていなければ反応につながらず、反応した相手をすべて営業に渡せば、対応負担が増えることもあります。
反対に、個別対応は一人当たりの工数が大きくても、相手の検討状況を確認し、必要な提案に進めるなら採算が合う可能性があります。施策単体の単価だけでなく、有効商談や受注に至るまでの総費用で比較します。
メールを中心に取り組む場合は、配信の頻度を増やす前に、誰のどの疑問に答えるかを整理してください。内容と営業への引き継ぎを具体化する際は、リードナーチャリングメール|法人営業で商談につなげる設計・例文と改善の手順も参考になります。
すでにある接点と情報を使える施策から検討する
新しい資料や動画を大量に作る前に、商談で繰り返し聞かれる質問、既存の説明資料、過去のセミナー内容を確認します。現在の相手の疑問に答えられる材料があれば、必要な部分を整理して届けることで、制作負担を抑えられます。
ただし、再利用する内容の正確さや公開範囲は確認が必要です。古い価格、提供を終えた機能、別の顧客の非公開情報が含まれていれば、そのまま使えません。既存資料を使う場合も、確認と修正の時間は費用に含めます。
手法の選択をさらに整理したい場合は、リードナーチャリングの手法|法人営業での選び方と商談につなぐ実践手順を参照し、自社の相手の状態と運用できる範囲を照らし合わせてください。
自社の数字で、開始・継続・改善・停止を決める手順
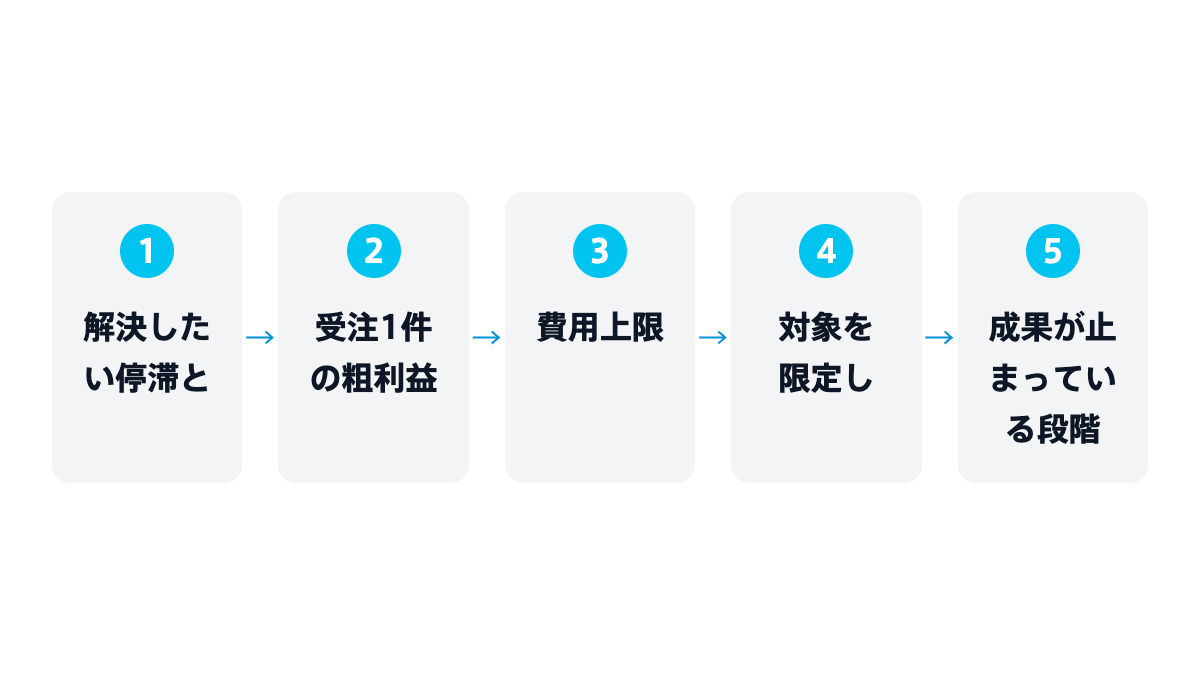
費用対効果は、施策を始めてから考えるよりも、開始前に判断方法を決めておくほうが確認しやすくなります。以下の順番で、何を確かめ、どの条件なら次へ進むかを整理します。判断に必要な情報が足りない段階では、対象を広げず、まず記録できる状態を作ります。
手順1:解決したい停滞と、対象を一つに絞る
最初に、誰がどこで止まっているのかを確認します。例えば、問い合わせ後に情報収集のまま止まっている相手と、提案後に予算の都合で延期した相手では、必要な情報が異なります。一つの施策でまとめて動かそうとせず、停滞の理由が近い対象から始めます。
次へ進む条件は、対象を抽出でき、過去の接点と現在の状態を確認できることです。連絡先だけがあり背景が分からない場合は、先に記録を整理します。すでに営業が対応中の相手や、連絡を望まない意思を示している相手への扱いも、この段階で確認します。
手順2:受注1件の粗利益と、許容できる費用を確認する
対象と近い過去の受注から、1件当たりの粗利益を確認します。大口案件だけで平均が上がっていないか、値引きや提供負担に違いがないかも見ます。継続契約の場合は、初回契約の利益と将来の更新による見込みを分けてください。
計算例として、受注1件当たりの粗利益を30万円、施策の費用を60万円と仮定すると、費用を回収するには増分で2件の受注が必要です。これは費用と粗利益が一致する条件であり、利益を残したい場合は、それ以上の成果か費用の削減が必要になります。
さらに、有効商談からの受注率を仮に20%と置くなら、増分で2件の受注を見込むために必要な有効商談は10件という期待値になります。ただし、10件の商談から実際に2件受注できる保証はありません。ここで用いた数値はすべて説明用であり、自社の実績に置き換えて判断します。
次へ進む条件は、必要な商談や受注の規模が、対象数と営業の対応量から見て検討可能な範囲にあることです。実績がない場合は、確度の高い予測として扱わず、費用を限定して数字を確かめる試行として計画します。
手順3:費用上限、確認日、判定方法を先に決める
開始前に、使える予算、担当者が使える時間、途中で確認する日、受注まで確認する期間を決めます。費用の上限を置くと、成果が見えないまま配信や制作を続けることを防ぎやすくなります。
- 費用は何を含め、どこまで使えるか。
- 途中では、返信、有効商談、案件の進展のどれを見るか。
- 受注の結果は、いつまで観察して判断するか。
- 比較対象をどう設け、ほかの営業活動をどう記録するか。
- どの状態なら継続し、改善し、追加実施を止めるか。
次へ進む条件は、施策の担当者と営業側が同じ判定方法を説明できることです。途中の数字が悪かった場合も、受注までの期間が来ていないだけなのか、情報提供が機能していないのかを分けて考えられるようにします。
手順4:対象を限定して実施し、営業対応まで記録する
最初の実施では、対象、届ける内容、相手に取ってほしい次の行動を絞ります。例えば、検討が止まっている理由が社内説明の難しさなら、説明に使える資料を届け、追加で必要な情報を返信してもらう流れが考えられます。
記録するのは、配信日や反応だけではありません。営業が対応した日、相手から確認できた課題、次に合意した行動、その後の進展も残します。これにより、施策への反応はあるが営業対応が遅れている、といった別の問題を見分けられます。
次へ進む条件は、対象ごとに費用と結果を追え、担当者が対応しきれていることです。対応が滞っている場合は対象を増やさず、引き継ぎ条件や担当範囲を調整します。
手順5:成果が止まっている段階に合わせて判断する
| 確認できた状態 | 判断の方向 | 次に確かめること |
|---|---|---|
| 粗利益が費用に見合い、対応にも余力がある | 継続し、対象の拡大を検討する | 対象を広げても条件と採算が保てるか |
| 反応はあるが、有効商談につながらない | 対象や内容、相談への案内を改善する | 情報収集だけの反応か、相談する理由が伝わっていないか |
| 有効商談は増えたが、案件が進まない | 商談の内容と提案条件を確認する | 課題、検討時期、関係者、次の行動を確認できているか |
| 費用上限に達し、観察期間後も採算に届かない | 追加実施を止め、設計を見直す | 不足する成果の規模と、改善の具体的な根拠があるか |
| 件数や観察期間が足りない | 結論を保留し、上限内で確認を続けるか判断する | 追加の費用と期間で、何が新たに分かるか |
小さな対象で採算が合ったとしても、そのまま全体に広げられるとは限りません。最初に選んだ相手は関心が高く、次に広げる対象は状況が異なることがあります。対象を広げるたびに追加分の費用と成果を確認し、全体平均だけで判断しないようにします。
費用対効果を悪くする、よくある失敗と見直し方
配信数や開封率の改善だけで成功と判断する
配信数は活動量であり、開封率は受注の利益を直接示す数字ではありません。開封は受信環境の影響も受けるため、相手が内容を理解したことまで確認できるわけではありません。反応を増やす工夫と、検討を進める工夫を分けて考えます。
見直す際は、反応した相手から具体的な相談が出たか、有効商談に進んだかまで追います。商談につながらない場合は、件名だけを変え続けるのではなく、対象の課題と届けた情報が合っているかを確かめてください。
成果が出ない理由を、すべて情報提供の不足と考える
検討が進まない理由は、情報不足とは限りません。導入時期が合わない、社内の担当が決まらない、自社の商品では課題を解決できないなど、情報を増やしても変わらない場合があります。
返信や商談の記録から停滞理由を確かめ、情報提供で解消できるものと、時期を待つもの、対象を見直すものに分けます。相手に合わない提案を続けることは、制作や営業の費用を増やすだけでなく、今後の接点にも影響し得ます。
商談を増やした後の営業対応が追いつかない
相談の件数が増えても、営業が内容を把握できず、相手に同じ説明を繰り返してもらう状態では、検討を進めにくくなります。費用対効果を改善するには、どの情報を届け、何に反応した相手なのかを、担当者が確認できることも必要です。
引き継ぐ情報は、相手の課題、これまでの接点、問い合わせ内容、次に確認したい点を中心に整理します。細かな記録を増やすだけでなく、営業が次の会話で使える情報になっているかを確かめます。
一つの受注を、複数の施策で重複して数える
メール、セミナー、電話を経て受注した案件について、それぞれの施策で受注金額の全額を成果として足すと、実際の売上を超えてしまいます。どの接点が役立ったかを記録することと、利益の総額を集計することは分けてください。
全体の採算では、受注と粗利益を案件単位で一度だけ数えます。施策別の役割を判断するときは、相談のきっかけ、比較検討に使われた情報、商談再開の理由などを確認します。複数の接点がある案件では、一つの施策だけの効果を細かく断定できない場合もあります。
他社の成功条件を確認せず、手法だけをまねする
同じ施策でも、相手との関係、商材の価格、受注までの期間、営業の人数によって結果は変わります。他社がセミナーで商談を増やしたとしても、自社に同じ集客経路や説明体制があるとは限りません。
事例を参考にするときは、成果の数字だけでなく、対象、実施期間、費用の範囲、営業対応を確認します。比較する観点は、リードナーチャリングの成功事例|自社で生かす判断基準と施策の選び方でも整理できます。自社と条件が違う部分は、そのまま期待値に置かないことが大切です。
有効商談は生まれているのに受注へ進まない場合は、営業の会話を振り返ることも改善策になります。営業のロープレや商談の振り返りをAIで継続する方法としてFAZOMを検討する際も、練習の回数だけでなく、実際の商談で課題や次の行動を確認できるようになったかを見ます。
まとめ
リードナーチャリングの費用対効果は、施策によって増えた粗利益と、準備・運用・営業対応を含む追加費用で判断します。配信や反応の数字は改善の手がかりとして使い、受注の利益と混ぜないことが大切です。
まずは対象と停滞の理由を絞り、受注1件の粗利益から、費用の回収に必要な成果を計算してください。そのうえで、費用上限、比較条件、確認期間、継続・改善・停止の基準を決め、小さく実施します。
成果が出ないときは、情報が届く段階、相談になる段階、商談が進む段階のどこで止まっているかを確認します。自社の数字と相手の状況に合わせて見直すことで、費用を増やす前に、何を改善すべきかを判断しやすくなります。
